luiaの超”孤”人的人生再生計画

都心で暮らす会社員。たぶん生涯独身。最高630万の借金を抱えてようやく、目が覚めました。 自力で全額返済し、定年退職するまでに、せめて抱えた借金と同額くらいの貯金が欲しい。地道な節約、日々の戯言、借金返済状況などを綴ります。

2026年10月末の資産状況。

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


時間が全然足りません。色々と書きたいことが貯まってきていますが、記事にする時間が確保できていません。それどころか、仕事面でも、背負い過ぎたためか、手に負えない状況が出てきてしまいました。潔く、白旗を上げて代わりの人に対応していただく、という術をようやく身に着けられたと考えて、これは自分にとってプラスの成果だと考えることにします。


■2026年10月末資産

それでは早速、2026年10月末現在の資産状況について確認していきます。現在の状況(全財産)はだいたい、以下の通りです。

預貯金内訳:預入先          残高    前月比

①みずほ銀行 定期          471,008円 (±0円)

②みずほ銀行 積立          40,000円  (+10,000円)

③ろうきん 貯蓄口座                                 79,006円 (+1,000円)

④ろうきん 財形年金         304,171円 (+1,000円)

⑤みずほ銀行 普通          144,788円 (▲275,409円)

⑥ろうきん 普通           293,442円  (+65,197円)

⑦ドコモSMTBネット銀行 普通                     2,900円   (+1円)

⑧ドコモSMTBネット銀行 定期     500,000円  (±0円)

 計 1,835,315円 (前回比 ▲198,211円)

ついに総額200万を下回ってしまいました。ですが、今月はNISAへの積み立ても開始していますし、持株会への積み立て投資も今のところ堅調で、それらを考慮すればそこまで悲観する内容でもないかなと思っています。予想外の出費もありましたが、いざとなれば(がすぐ来そう)とりあえずろうきんの普通口座の残高でやりくりすればボーナスまでは持ちこたえられそうです。とはいえ、冬のボーナスは、今回業績が悪すぎて昨年より大幅に下がることは確定しています。今回、大きな買い物の予定はありませんが、ちょこちょこと欲しいものがあり、すでに入手してしまっているため、チリツモの結果の方が後で怖い気がしています。予算配分に留意して、心豊かに暮らすためにバランスよくお金を遣っていきたいと思います。

先月から支出管理ができていません・・・。

<9月給与分からの支出と合計>

10/3 ¥32,500 月謝等

10/5     ¥1,925    uc

10/5 ¥69,000 ATM

10/8 ¥1,232 水道料金

10/13  ¥100,747 dカード

10/13  ¥58,195 JCB

10/13  ¥1,614 ガス料金

10/17  ¥2,300 教材費

小計¥267,513  総計 ¥479,089

<10月給与からの支出状況(現金+口座引落分)10月末時点>

10/23          ¥14,244   飲み会現金立て替え 

10/26    ¥10,000    積立

10/27            ¥5,396      電気代 

10/27          ¥181,329    エポスカード

10/27          ¥17,900     PayPayカード

10/27    ¥112,000  家賃

10/30    ¥24,000 ATM

小計¥364,625  総計 ¥364,625

月末までですでにお給料分以上のお金を遣ってしまっています。赤字体質の改善はどうしたらできるのでしょうか。冬のボーナスまでは急な出費はないはずなので、じっと耐えるしかありません・・・。


2026年10月給与。

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。

●2026年10月給与●

もう今月もこの時期になってしまいました。早すぎる・・・。早速ご報告します。支給総額は約55.1万円、手取りで約33.9万円でした。ついに手取りが35万円を下回ってしまいました。残業時間35時間で、先月よりも10時間減りました。

ちなみに昨年、2025年10月給与はというと。支給総額は約52.5万円、手取りで約37万円でした。去年はまだ借金があったため天引きで預金へ回す額が少なかった分、手取りが多いです。

luia.hatenablog.com

9月は有給消化と社内イベントなどの諸事情により残業代がつかない対応が増え、稼働時間の削減を余儀なくされたことから、残業時間分のお手当が減りました。身体は休まらないのにお給料にならないって悲しいですね。

12月までに、いよいよ普通口座の残高が底を尽きる予感です。借金生活に舞い戻らないようにしたいのですが、昨日の記事にも書いた通り、ふるさと納税分の引き落としがギリギリ耐えられるのか、怪しくなってきました。が、いざとなれば即時引き出し可能な口座に救済可能な金額があるだけで、精神的にはとても安定しています。

支出状況について、今月も報告できていないのですが、社内の対応で現金立替が数万円単位で発生しており、どう整理したものか、ちょっと悩んでいます。
手元のお金は目減りしていて現在本気でカツカツなのですが、いずれ戻ってくる内容を支出に反映させるべきか・・・。次回で更新できたらと思っています。


今年も駆け込ませていただきました。

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


「ふるさと納税」

去年はポイント還元が終了してしまうということで9月末までに駆け込み対応をしていました。

luia.hatenablog.com

そして今年はというと、先月大きな出費があったことから諸々の計画が崩れてしまい、どうしたものかと悩んでいました。が、先日のWi-Fi月額値上げのお知らせを受け取った衝撃から、急遽スイッチが入りました。

ふるさと納税は毎年制度が改悪?されていきますね。

私は「ふるなび」サービスを利用しています。

今年は9月末までに事前エントリーの上、ふるなびチャージでふるなびマネー化?すると、最大15%増量できる、とのお得なキャンペーンを実施していました。
納税額に対しふるなびマネーが該当%分、金額をマイナスしてくれる(合ってるかな)というものでした。上限枠10万以上であれば、この還元額も大きいかも、と。

これはやはり今年も早めに動くべきと思い、当初9月中は上限枠半額分くらいに留めておくか・・・。と弱気になっていましたが、一気にチャージ、手続きを完了しました。

とはいえ、実際には5%分の増量となりましたが、チャージして決済した金額から実質6,642円分お得に?なりました。今年の寄付総額は勢い余って139,500円。ふるなびチャージ総額は132,858円でした。iDeCoを想定していながら、その分の控除額への配慮を失念してしまい、単純に年収想定ギリギリまで攻めた額で寄附してしまいました。が、上限額よりちょっとオーバーしてしまったとしても、今回はチャージ分のお得があったことから、まぁ今回は良いかなと。

現時点では、正式にiDeCo加入が確定しているわけではないですしね。
とはいえ加入できたら12月から上限ギリギリまでiDeCoに掛けたいのよね・・・。
来年は控除額の計算をしっかりシミュレーションして上限額を確認したいと思います。


そしてさらに今年は、前回確定申告の手続きがそこまで手間ではないということがわかったことから、寄附先の自治体数にはこだわらず、地震や豪雨の被災地支援なども踏まえた寄附先選定をいたしました。


記事を更新できずにいる間に、既に3点ほど、返礼品が届き始めてきていますので、今年の返礼品のご報告もまた、シリーズ連載で記事にしていく予定です。


ようやく手続き完了か?

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


先日Wi-Fi契約の解除が無事に済んだところで、実はまだ解決できていない問題がありました。重い腰を上げるシリーズ?のようになってますね。今回は、その2、といった位置づけの記事になります。

↓完済前からやると宣言していたのに・・・。紆余曲折であっという間に半年が経過。

luia.hatenablog.com

「育てるお金」のうち、時限装置がついており、一刻も早く取り掛からなければいけなかったはずの手続き。そうです。IDeCoとNISAです。

luia.hatenablog.com

IDeCoに関しては完済直後に着手、申し込み手続きをしていたにもかかわらず、会社の企業年金加入状況が社内の照会先などがややこしくて、実はその後、これまでに2回も申請の差し戻しがあり、いまだに始められていませんでした。
(審査落ち、ではないけど、審査に通っていませんでした・・・)
6月に1回目、先月9月に2回目の「加入者資格不該当通知書」なるものを受領し、いよいよ心が折れかけていました。

www.mizuhobank.co.jp

給与から企業年金の天引き引落しはあるから、企業年金制度は「あり」なのよ。
確定拠出型年金の制度が「あり」か「なし」かで「相違」となり差し戻されてしまいました。これはちょっと私が勤務している会社の都合で、色々と変わったことがあり、現在の加入状況がどうなっているか、わからなくなっていました。(そんなことって本来あり得ないんですけどね・・・)総務担当の方に聞いてみたのですが、「給与担当でないとわからないかも」と言っていました。連絡先を教えていただくとともに、「DCはやってないらしい」と教えていただいたので、今回「DCなし」で再々申請。3度目の正直なるか!
そして今回。その3度目の正直、ということで。この際、掛ける金融商品についてもしっかり知った上で選びたいと思いました。
で。私が取った手段。銀行の営業担当者に直接話を聞いて、NISA口座の開設と合わせて、商品の選定と掛金の相談をして進めることにしました。そしてついでにIDecoの配分も相談してしまいました。金額はいつでも変更できるため、とりあえず商品の特徴を聞いて選定を配分を相談しながら決めてゆき、同時に手続きを進めました。

営業担当者は、私の口座情報等全て事前照会の上で話をしに来てくださっているので、

もうこれまでの私の長期にわたる高額多重債務状況など、全て丸裸の状態なわけですよ。お恥ずかしい限りでしたが、そこはもう、開き直るしかありませんでした。
餅は餅屋。専門家からの詳しい説明を聞くって大切だわ、と思いました。
この年齢になってから始めるなんて恥ずかしい、とか言ってる場合ではないですね。この期に及んで、始められないでいる方がよっぽど恥ずかしいんだなと。やっぱり一日も早く始めた方がいい。これでこちらの件もようやく一歩、進めることができました。
このところ、大きな出費が続いていることもあり、どちらも掛け金は控えめに。来年明けからは生活費を計算しつつ、増額していく予定です。

どんなに小さな一歩でも、時々後退したりもするけれど。ちゃんと前に進んでいるんだと、今の自分に、ほんの少しだけ自信を持てるようになりました。


由々しき事態。放置グセが浪費を招く。

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


2026年もあっという間に10月です。年齢を重ねると本当に1年が早く過ぎていきます。

今回は久しぶりに、”元”高額多重債務者らしい話題を。

■Broad WiMAX ・衝撃の値上げ
先日自宅のポストにさりげなく投函されていた3段折り込みタイプのハガキ。

<重要> 

料金プラン改定に関する大切なご案内です 

詳しくは中面をご確認ください

はい。嫌な予感。早速開封してみました。すると、2026年10月1日から

月額料金が+630円(税込)になるらしい。咄嗟に×12ヶ月しました。

7,560円の負担増!いやいや。高すぎるでしょ。この値上げ幅は、流石に看過できないわ。今回の630円/月の根拠は?500円を超えての値上げは強気すぎでは。

いや私ね、実はずっと前から解約したかったの。

でもね。私が契約したプランは、タイミングを逃してしまうと結構な額の「契約解除料」とかが発生すると書かれており。その仕組みも、なんとなくわかりにくく設定されているのよね。コロナ禍で自宅勤務となった2020年。スマホのテザリングではデータ容量が足りなくなり、急遽Wi-Fi設置しなければならず。ご時世的にも工事不要で使えるWi-Fiということで、熟考する猶予もなく、慌ただしく契約したという経緯。
初期契約のときも、何やらわけのわからないオプションサービスみたいなのが勝手についてきていて、解約するのが面倒だったのと、月額料金も、微妙に値上がりしたりしてモヤモヤしていたのだけれど、何より一番嫌だったのが、通信が安定していないこと。致命的でしょ?しょっちゅうエラーになって、リセットが必要でした。ただ、色々確認するのが面倒だったので放置して使い続けていました。

ところが。去年、自宅マンションでインターネット回線工事が入って、無料で利用できるようになったんです。ルーターだけ買って、設定すれば使えるようになる環境が整っていました。もうね、その時点ですぐに解約しようと思ってたのよ。でも。

「Wi-Fiルーターっていくらするの?げっ、2万もする・・・意外と高いな」
「ルーター買ってうまく接続できなかったらイヤだな・・・」

「今解約したら解除料が9,500円・・・?」

↑この3点で、解約手続き先延ばし。放置プレイ再開。で、だらだら使い続けてブチブチ回線途切れる。イライラ。のループ。
そして先日届いた、冒頭のハガキ到着でとうとう我慢の限界突破。
すぐさまAmazonでWi-Fiルーターを検索。アンダー¥5,000で買えるのがある!ポチリ。

その日のうちにルーター到着。早速差し込み、設定。動作サックサク。

・・・うわぁぁぁぁぁ。1年近くをムダにしたぁぁぁぁ。

現在までのWiMAXの月額利用料金は¥4,413。×12すると・・・。¥52,956!!

5万以上もムダ金を・・・。先日の習い事の5万が賄えたじゃないか!私のバカ!!

「放置は金をムダにする」新たな戒めの言葉として胸に刻みます。

で。届いたハガキの裏面を見ると、「そのまま使い続ける場合は手続きとか何もないので、放置し続けて大丈夫よ。でも月額料金は10月から+630円になるから、引き落としでビックリしないでね」的なことが書かれており。その下が重要。

■初期契約解除制度について

・本制度は、本通信サービスを契約されているお客様が契約終了をお申し出いただける制度となります。

だ、そう。で、

・本手続きによる解除料等は発生いたしませんが、契約終了までのご利用料金等はご負担いただきます。

とのこと。

でね。すぐさまQRコード読んで解約手続きしようとしたら、

「こちらの解約フォームが利用できるのは2026年10月1日からです」

だと・・・。

いやいや、それじゃ改定後の月額料金で、日割りでも利用料がかかるってこと?本当にひどい!!
端末返却手続きもしないとだし、(IMEI情報まで入れさせられる)めちゃくちゃ面倒くさい!!数字は全角じゃないとだめだとか、住所の「ー」もNG。
手続きの途中で利用者にイライラさせてわざと解約をあきらめさせるために設定されているんじゃないかとさえ思う。

しかも。

端末返却時に欠品があれば別途20,000円を請求します。

だって。

その中に「つなぎかたガイド」とか「外装箱」とかもあって。

そんなもん取っておいてあるかぁぁぁぁー!!

怒り爆発しました。
でももう、一刻も早く縁を切りたい思いでいっぱいなため、本日、10月1日早朝から解約手続きしました。一応、今月の利用料金は発生しない、と書かれていたけれど・・・。この後どうなることやら。
これで11月からは晴れて固定費約5,000円が節約できます。年間5万以上は大きいですね。もっと早く手続きするべきでした。面倒くさがりは本当に良くないですね。

勤務しているオフィスビルの中に、調剤薬局が入っていたことを思い出し、さっそく入眠剤も購入してきました。仕事の合間に待ち時間なしに受け取りができてとっても便利でした!!

というわけで、今日は久しぶりの太陽も浴びて、少し元気が出てきました。

今月はどんな月になるでしょうか。


2026年9月末の資産状況。

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


7月頃から、中途覚醒がひどくなりました。毎晩深夜に1~2回目が覚めていたのが、先週あたりから3回に増えたため、4年ぶりに心療内科で睡眠導入剤を処方していただくことにしました。今日はおくすり手帳を持って出なかったので、明日調剤薬局に行ってきます。中途覚醒は、原因不明です。ストレスか、加齢のせいか・・・。頭痛もこのところ連日続いているのでちょっと心配です。ぐっすり朝まで眠りたいです・・・。

■2026年9月末資産

それでは早速、2026年9月末現在の資産状況について確認していきます。現在の状況(全財産)はだいたい、以下の通りです。

預貯金内訳:預入先          残高    前月比

①みずほ銀行 定期          471,008円 (±0円)

②みずほ銀行 積立          30,000円  (+10,000円)

③ろうきん 貯蓄口座                                 78,006円 (+1,000円)

④ろうきん 財形年金         303,171円 (+1,000円)

⑤みずほ銀行 普通          420,197円 (▲137,048円)

⑥ろうきん 普通           228,245円  (+42,602円)

⑦ドコモSMTBネット銀行 普通                     2,899円   (+1円)

⑧ドコモSMTBネット銀行 定期     500,000円  (±0円)

 計 2,033,526円 (前回比 ▲82,445円)

今月まではかろうじて200万円台をキープできました・・・。⑦で利息が1円ついていたのは、ちょっと嬉しかったです。

⑤の生活費補填用に確保している普通口座の残高はどんどん減っていきます。

とはいえ、想定外の出費をしたわりには、目減り額を抑えられた方なのでは、と思っています。
何かあったときのために、すぐに引き出せる口座が複数あり、メイン口座に30万以上ストックがあると、ほんの少しだけ不安が減ります。このほかに、持株会の積み立てや共済年金への積み立てなど、老後への備えもわずかばかりですがチリツモで実施しています。タイムリミットが迫るなか、セカンドキャリアも考えなければと思いながら、なかなか重い腰を上げられずにいます。焦らずに、でも着実に歩みを進めていきます!

ゴールの630万まで、あと4,266,474円!

<9月給与からの支出状況(現金+口座引落分)9月末>

9/30         ¥1,420       心療内科

小計¥1,420  総計 ¥211,576


今月のお買い物

2018年に、最高630万の借金を抱えていた私。2026年4月22日、自力完済しました。

幸せな老後を生き抜くために、まずは抱えた借金分の貯金をすべく、現在に至ります。


雨降りが多くて、毎日頭痛が続いています。今日はさすがに辛くて仕事を休みたかったけれど、今やらないと後がどんどん詰まって苦しくなってくるため、出社予定を在宅に切り替えて、早朝から作業して、打合せもキャンセルの連絡をして、今日は早々に切り上げる予定です。おかげで?久しぶりに記事を更新する時間が作れました。


最近本当に、気持ちに余裕がないというか、いつも時間に追われているような気分が続いていました。頭も身体も疲労が溜まっているのか、休日も、朝のうちにやりたいことをいくつかリストに挙げていても、半分くらいしか実践できずに終わったり。
一番は、買い物に行こうと決めていても、ほかのことをしているうちに「やっぱり今日はいいや」と出かけるのを取りやめてしまう、といったことが多いです。

シルバーウィークも台風の影響でイベントの予定が飛んでしまいましたが、代わりに自宅でミシン作業(衣装や通勤服のサイズ直しや練習着制作)をしたりして、あっという間の時間でした。


とにかく日々、やらなければいけないことを一心不乱にやるだけ、で日々が過ぎていきました。

色々悩んだりしていましたが、結局いまだに旅行にも行けておらずで、やっぱりストレスは溜まります。何度も書いてしまいますが、習い事の想定外出費の件が頭から離れず、相当モヤモヤしてしまったことで、お洋服やメイク用品などを衝動買いしてしまいました。

また、それとは別に、以前銀座のCELINEでいただいたサンプルのオードゥパルファンがかなり気に入ってしまって、ぜひ手に入れようと思っていたのですが。

結構なお値段でビックリ・・・。これは冬ボ案件で確定となりました。

www.celine.com

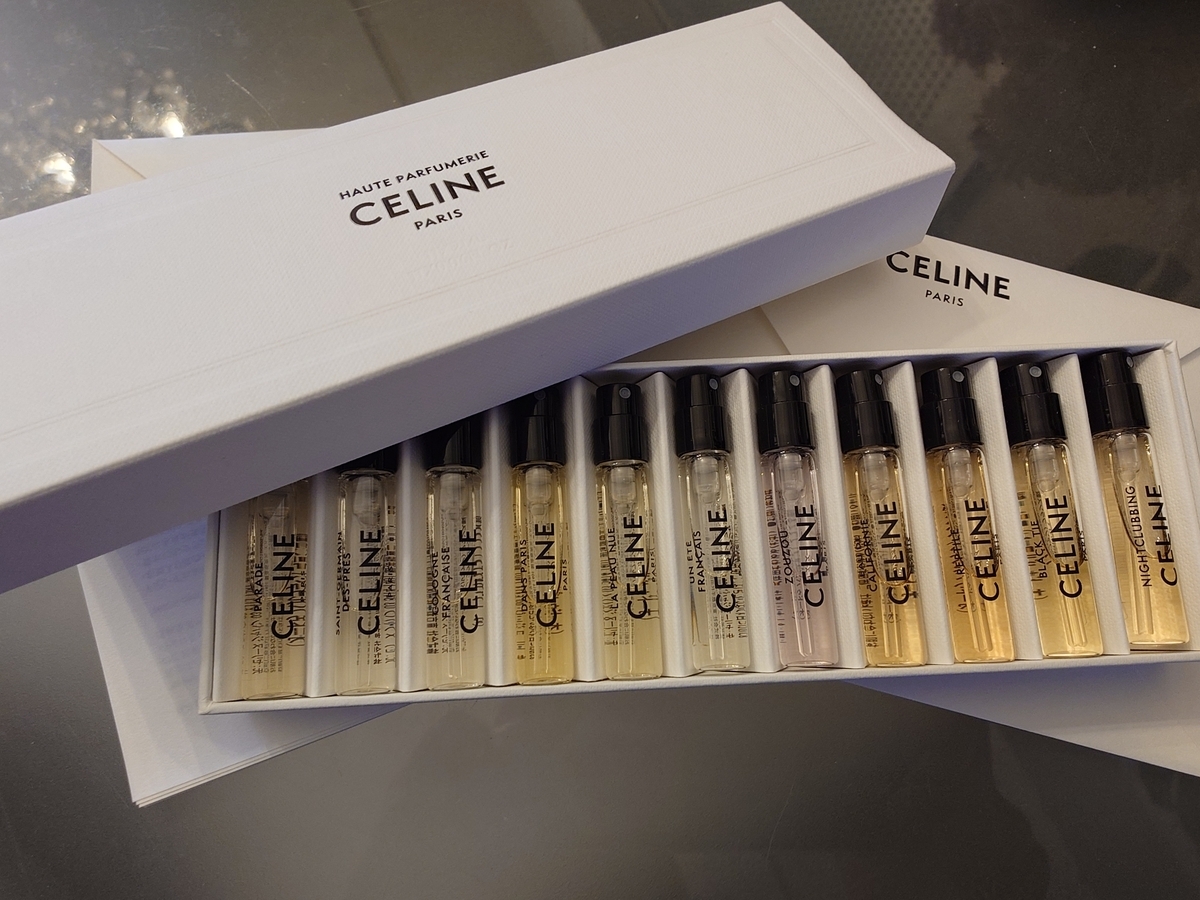
その代わりと言ってはなんですが。先日いただいたサンプルと同じ大きさで、他のフレグランスもお試しできるディスカバリーセットがオンライン限定で販売されているではありませんか。11種類の色々な香りが試せて、¥7,150とお値段もお手頃。

www.celine.com

と、いうわけで、取り急ぎこちらで今月のストレス解消をすることといたしました。

シンプルでありながらラグジュアリー感のある見た目と特別な香りで癒されています。外出時にメイクポーチに入れて持ち歩けるのと、日々新しい香りを試すのも楽しい!
良いお買い物ができたと思います。

あともうひとつは、昨日手に入れたこちらです。

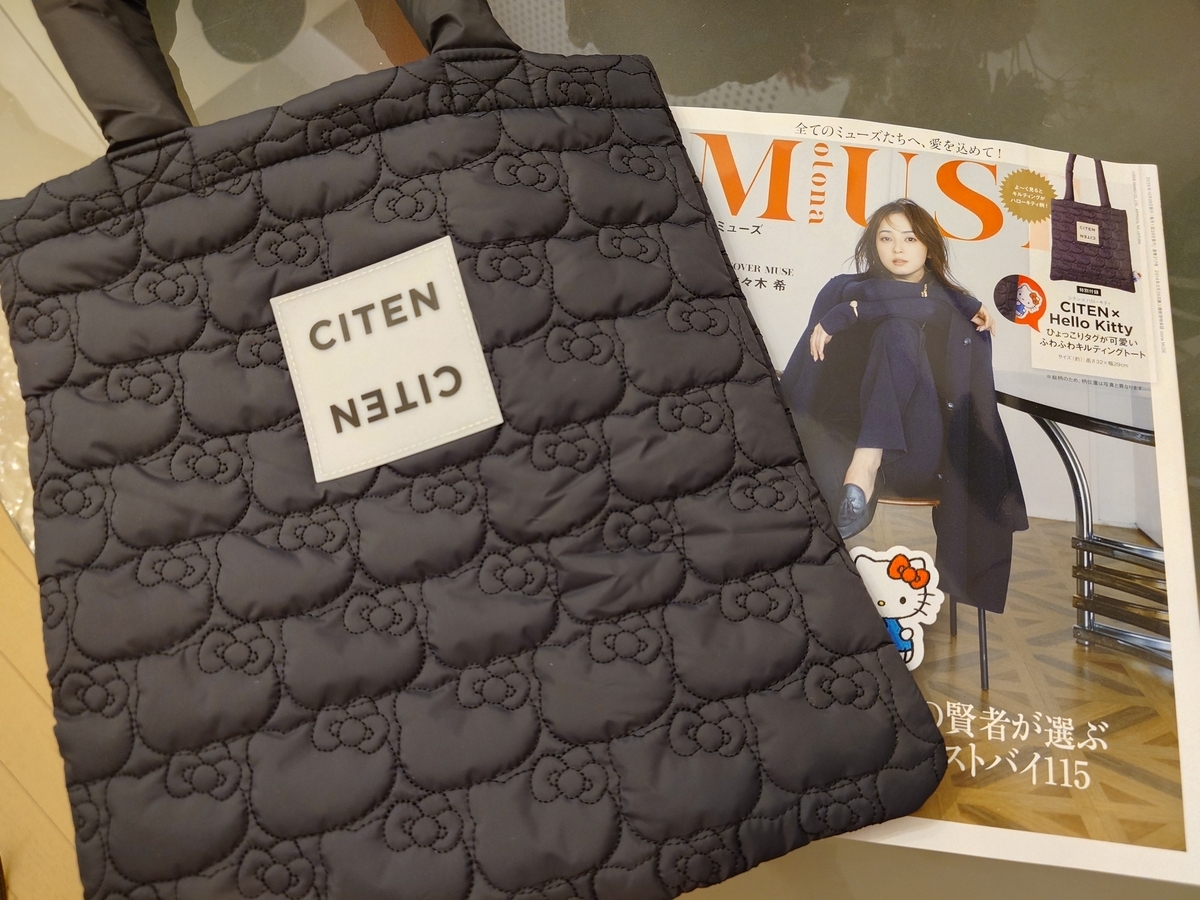
また雑誌の付録です。そしてトートバッグ大好きよね…。こちらは、キルティングの形がキティちゃんになっているのと、チラ見キティに鷲掴みされました。マチもインナーポケットもないので書類やPC入れるのに使う感じになるかな、と思っていますが、デニムパンツなどのカジュアルなお洋服に合わせてもかわいいので、休日の近場でのお買い物や散歩にもいいかもしれません。こちらはdポイントで入手しました。¥1,950。
その他、いつも使っているボールペンが壊れたので同じものを(dポイントで)買い替えたり、次々回で更新予定の件で買ったものなど。
また断捨離もしつつ、お気に入りのものだけに囲まれて暮らせるよう、工夫して楽しみを見つけて過ごしていきたいと思います。

最後に、9月末時点の支出状況(現金+口座引落分)のご報告です。今月も更新できておらずでしたので8月分給与と9月分給与で支出状況分けて集計します。

<8月給与分からの支出と合計>

9/5 ¥18,000+¥150,000 月謝等

9/10  ¥40,831 dカード

9/10  ¥27,245 JCB

9/10  ¥1,402 ガス料金

小計¥237,478  総計 ¥613,071

今回もとんでもない大赤字です。習い事への15万円。このうち10万円分については、いつか来るタイミングで、と思って確保していたのですが、なぜか急に5万円も値上がり。通常のビジネスならば値上げ根拠の説明などが求められ、納得性のある金額でなければ到底交渉など成り立ちませんが、習い事については、先生の言い値に従うしかありません。数週間モヤモヤしましたが、ChatGTPに相談して、心が落ち着けるような言葉をもらって慰めていただいておりました。

大支出があった分、工夫しながらお買い物したり、dカードやJCBの支払いは節制してみましたが、到底追いつきませんでした。でも、やればここまでできる、ということがわかっただけでも良かったかなと思います。


<9月給与からの支出状況(現金+口座引落分)9/29時点>

9/26    ¥10,000    積立

9/28         ¥67,264     エポスカード

9/28   ¥14,099 PayPayカード

9/28    ¥112,000  家賃

9/29         ¥6,793       電気代 

小計¥210,156  総計 ¥210,156


エポスカードの出費も、今月は低く抑えられました。常備薬の購入をまとめて行うことで、今月の引き落としにはかかってこなかったことが大きいです。食費もわりと抑えられたと思います。でも来月はそれらのまとめ買いの請求が来るため、また20万近い引き落としになります。また、9月末までの駆け込みでふるさと納税も行っており、どんどん普通口座の手持ち残高は目減りしていくけれど、なんとか冬ボで持ち直したいです。

冬ボではやりたいこともあって、予算決めてあれこれ悩んだりしたいけど・・・時間が足りない!